Banque et mobile money : quand pourra-t-on enfin envoyer partout, sans détour ?
La plateforme PI-SPI doit connecter banques et mobile money. Mais pourquoi le transfert direct n'est-il pas encore disponible pour tout le monde ?
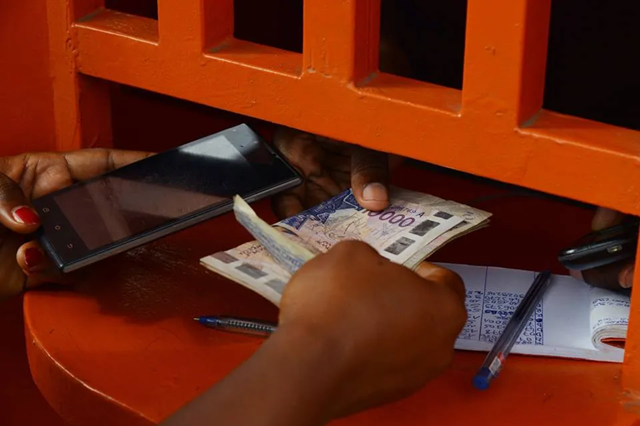
Envoyer directement de l'argent d'un compte bancaire vers le portefeuille mobile d'un proche devrait devenir aussi simple qu'un message. C'est la promesse de PI-SPI, la plateforme régionale de paiement instantané de la BCEAO. Elle fonctionne déjà chez certains acteurs, mais tous les clients n'y ont pas encore accès.
PI-SPI n'est pas une nouvelle application
PI-SPI signifie Plateforme interopérable du système de paiement instantané. Lancée par la BCEAO le 30 septembre 2025 à Dakar, elle connecte les banques, la monnaie électronique, la microfinance et les établissements de paiement de l'UEMOA.
L'objectif est simple : permettre à une personne d'envoyer de l'argent vers un autre compte sans se demander si le bénéficiaire utilise la même banque ou la même application. Nafa avait détaillé cette promesse dès l'annonce de la plateforme : ce que PI-SPI va réellement changer entre Orange Money, MTN et les banques.
PI-SPI n'est donc pas un portefeuille supplémentaire à télécharger. Le service doit apparaître dans l'application, le site ou le canal proposé par l'établissement qui gère déjà votre compte.
Lorsqu'il est disponible, l'utilisateur peut envoyer de l'argent à partir d'un numéro de téléphone, d'une adresse de paiement, d'un IBAN ou d'un QR code. Le nom et le pays du bénéficiaire doivent s'afficher avant la validation, afin de réduire les erreurs.
Ce qui fonctionne déjà, et ce qui bloque encore
Au 24 juin 2026, la BCEAO comptait 80 participants connectés à PI-SPI, qui permettent déjà, selon elle, à plusieurs millions de personnes d'accéder aux services. Elle indiquait également que 74 autres institutions étaient encore en phase de test réel avant l'ouverture au public.
Ces chiffres ne signifient pas que le service fonctionne déjà de la même manière partout. Être techniquement connecté à la plateforme et avoir ouvert toutes les fonctions à ses clients sont deux étapes différentes.
Chaque établissement doit intégrer le service, tester les opérations et sécuriser l'authentification. Un client peut donc voir l'option PI dans une application alors qu'un autre ne la trouve pas encore.
La BCEAO a prolongé le délai d'ouverture effective des services au 30 septembre 2026 pour les banques, les établissements de monnaie électronique et les établissements de paiement. Les institutions de microfinance supervisées par la Commission bancaire de l'UMOA disposent, elles, jusqu'au 30 juin 2027.
Des transferts en moins de dix secondes
La plateforme doit fonctionner 24 heures sur 24 et 7 jours sur 7. Une transaction est annoncée comme exécutée en moins de dix secondes, avec une confirmation immédiate pour l'émetteur et le bénéficiaire.
Pour les particuliers, les transferts réalisés par PI-SPI sont présentés comme gratuits, quel que soit le prestataire. Les paiements le sont également pour l'utilisateur qui règle un bien ou un service.
Cela ne signifie pas que toutes les opérations financières deviennent gratuites. Un retrait d'espèces, une avance de crédit ou un autre service extérieur à la transaction PI-SPI peut toujours être facturé selon les conditions du prestataire.
Pour les commerçants, un QR code standardisé peut recevoir des paiements de plusieurs banques et services financiers, sans afficher un numéro différent pour chaque réseau.
Exemple concret : envoyer 100 000 FCFA
Aujourd'hui, un client peut être obligé de retirer de l'argent de sa banque, de se déplacer, puis d'effectuer un dépôt sur le compte mobile du bénéficiaire. Une autre solution consiste à utiliser plusieurs transferts internes entre applications.
Avec PI-SPI, le parcours attendu est plus court :
Compte bancaire → alias du bénéficiaire → portefeuille mobile
Pour un transfert de 100 000 FCFA entre deux particuliers, l'intégralité du montant doit arriver en quelques secondes et sans frais de transfert PI-SPI, à condition que les deux établissements aient effectivement ouvert le service.
La limite de cet exemple est essentielle : si l'un des deux prestataires n'est pas encore opérationnel, le transfert direct peut rester indisponible.
Ce que ça change pour vous
- Particuliers : moins de retraits, de dépôts et de transferts en plusieurs étapes.
- Commerçants : un seul QR code peut accepter des paiements de plusieurs réseaux.
- Entreprises : les encaissements et rapprochements peuvent devenir plus rapides.
- Familles : l'envoi d'argent entre pays de l'UEMOA doit être simplifié.
- Clients : la disponibilité dépend encore de votre banque ou service de mobile money.
Comment savoir si votre compte est prêt
Ouvrez l'application de votre banque ou de votre service financier et recherchez un onglet nommé PI, PI-SPI, paiement instantané ou alias. Vérifiez aussi les communiqués officiels de votre établissement.
Ne transmettez jamais votre code secret à une personne qui prétend activer le service. L'alias se crée dans le canal sécurisé de votre prestataire.
La vraie date à surveiller est désormais le 30 septembre 2026. À cette échéance, l'interopérabilité devrait être beaucoup plus visible. La plateforme existe déjà ; le défi est maintenant de la faire apparaître, de façon simple et fiable, dans le téléphone de chaque client.
A lire aussi
- ce que le taux BCEAO change pour votre crédit
- les frais et les preuves à garder en cas d'erreur de mobile money
- les 19 services bancaires que la BCEAO oblige à offrir gratuitement
- le maintien des taux directeurs de la BCEAO en septembre 2026